不動産を相続し、名義変更(相続登記)を行う際に必ず必要となる費用が「登録免許税」です。
2024年(令和6年)4月1日からの相続登記義務化に伴い、期限内に手続きを行わないと過料の対象となる可能性があるため、正しい知識を持っておくことが大切です。 ここでは、複雑に見える計算方法をシンプルに整理し、令和9年(2027年)3月31日まで延長された免税措置についても解説します。
1. 登録免許税の計算:4つのステップ
登録免許税は、自動的に請求書が届くものではなく、自分で計算して納める必要があります(または依頼した司法書士が計算します)。 基本の計算式はシンプルです。 「不動産の価値(課税価格)」×「0.4%(税率)」=「登録免許税」
登録免許税の算出イメージ
※1,000円未満・100円未満の切り捨て処理を含みます
これをミスなく計算するための4ステップを、オリジナルの具体例で見ていきましょう。
STEP 1:資料で「価格」を確認する
まずは、手元にある固定資産税・都市計画税納税通知書の「固定資産税 課税明細書」(毎年春に役所から届くもの)を確認してください。破棄してしまった場合には市役所で「評価証明書(最新年度)」を取得して確認することが可能です。「価格」や「評価額」と書かれた欄の数字を使います。 ※「課税標準額」や「固定資産税」という欄もありますが、相続登記では原則として「価格(評価額)」の方を使用します。 例:1,234,567円
STEP 2:1,000円未満を「切り捨て」る
評価額の下3桁(1,000円未満)を切り捨てます。これが税率を掛ける元となる「課税価格」です。不動産が複数ある場合でまとめて申請する場合、下1桁も全て含めて加算してから、評価額の下3桁(1,000円未満)を切り捨てます。 例:1,234,567円 → 1,234,000円 (※もし評価額が1,000円未満の場合は、1,000円として扱います)
STEP 3:税率 0.4% を掛ける
相続(遺言などによる他人への遺贈を除く)の場合、税率は「0.4%」です。 例:1,234,000円 × 0.4% = 4,936円
STEP 4:100円未満を「切り捨て」る
計算して出た税額の下2桁(100円未満)を切り捨てます。これが実際に納める金額です。 例:4,936円 → 4,900円 が納税額です。
登録免許税(相続登記)簡易計算ツール
評価額を入力してください。土地は評価額(道路は3割評価後)が100万円以下なら自動で免税(0円)として計算します。
0円
⚠️ 本シミュレーターに関する注意事項
1. 計算上の制限事項
- 道路の評価: 私道の評価額算出(30%評価)には、原則として「近傍宅地単価」の確認が必要です。本ツールは入力された数値を基準としています。
- 免税措置: 令和9年3月31日までの特例に基づき、100万円以下の土地を免税判定しますが、建物は一律で課税対象となります。
- 共有持分: 不動産の一部(持分)のみを相続する場合、評価額に持分割合を乗じた後の金額を入力する必要があります。
2. 免責事項
本ツールは相続登記における登録免許税の概算を算出するためのものであり、法務局での最終的な納付額を保証するものではありません。 個別の案件(数次相続、遺贈、特殊な計算判定など)には対応しておりませんので、正確な税額については、必ず司法書士等の専門家へご確認ください。 本シミュレーターの利用により生じた損害やトラブルについて、当サイトは一切の責任を負いかねます。
実家カルテ 運営事務局
2. 間違いやすい「特殊な不動産」の計算
計算が単純ではないケースがいくつかあります。以下の場合は注意が必要です。
① マンション(敷地権付き区分建物)
部屋(専有部分)の評価額だけでなく、土地(敷地権)の評価額も合算する必要があります。 「敷地全体の評価額 × 持分割合(敷地権割合)」で自分の持ち分を計算し、部屋の評価額と足し合わせます。持分割合は登記事項証明書の「表題部(専有部分の建物の表示)」の欄に持分割合が記載されています。 ※持分割合の記載が見つからない場合は、敷地権化されていない区分建物のため、土地の登記事項証明書を確認してください。
マンション(敷地権付)の計算イメージ
💡 敷地権割合の調べ方
登記事項証明書の「表題部(専有部分の建物の表示)」にある「敷地権の割合」を確認しましょう(例:123456分の7890)。
※割合が見当たらない場合は「敷地権化されていない土地」のため、別途土地の謄本確認が必要です。加えて、自治体によっては既に敷地権割合を考慮した金額を表示している可能性もあります。わからない場合は各自治体の固定資産税課に確認してみるのも大切です。
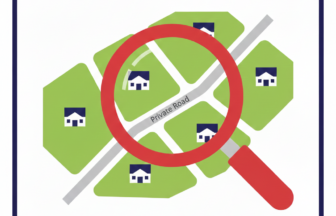
② 私道や公衆用道路(非課税の土地)
課税明細書で「非課税」、「****」や「0円」となっている私道であっても、登録免許税を計算するための「評価額」を算出する作業は必要です。 通常は近隣の宅地の評価額の30%を基準に計算しますが、その結果、土地の評価額が100万円以下であれば、後ほど説明するとおり、現在は免税措置(令和9年3月31日まで)により登録免許税はかかりません。 ただし、市役所で『近傍宅地(きんぼうたくち)証明』を取得したり、法務局で直接「近傍地の1平方メートル当たりの単価」を確認したりと、管轄法務局によって評価額の出し方のルールが若干異なります。正しく免税の手続きを行うためにも、まずは管轄の法務局で確認するか、司法書士へ相談するのが確実です。
🔍 私道(公衆用道路)の評価方法
「非課税」でも以下の手順で評価額を出します
法務局等で「近傍宅地単価」を確認する
「宅地単価 × 私道の面積」で全体額を出す
その金額に30%(0.3)を掛ける
算出額が100万円以下なら「免税」
※近傍宅地の単価計算は地域により異なります。この計算で出た金額が、登録免許税の計算の基礎となる「評価額」になります。計算過程をメモしておくと、法務局への説明がスムーズです。
③ 持分
不動産を全て所有しているわけではなく、半分(2分の1)を共有している場合は、評価額も持分を乗じて計算します。持分が2分の1の場合、1,234,567円÷2=617,283。評価額の下3桁(1,000円未満)を切り捨てて、「617,000円」が評価額となります。
3. 使えるとお得!2つの「免税措置」(~2027/3/31)
相続登記を促進するため、特定の条件下で税金が0円(免税)になる制度があります。期間は令和9年(2027年)3月31日まで延長されています。
① 土地の評価額が100万円以下の場合
相続した土地の評価額(課税価格)が100万円以下であれば、その土地の登録免許税はかかりません。
- 対象: 土地のみ(建物は対象外)
- ポイント: 田舎の山林や原野だけでなく、街中の私道部分なども対象になることがあります。
② 数次相続(亡くなった相続人への登記)
例えば、「祖父から父が相続したが、父が登記しないまま亡くなり、子が相続した」というケースです。 本来なら「祖父→父」「父→子」と2回分の税金がかかりますが、この間の「祖父→父」への名義変更分については免税となります。
【注意点】 どちらの免税措置も、自動適用されません。登記申請書に①の場合は「租税特別措置法第84条の2の3第2項により⾮課税」、②の場合は「租税特別措置法第84条の2の3第1項により非課税」という法的根拠を記載する必要があります。なお、一部の土地が免税対象の場合の記載例は下記のとおりです。
4. どうやって納める?(納付方法)
計算した税金は、以下の方法で納めます。
- 収入印紙(最も一般的) 郵便局や法務局で「収入印紙」を購入し、白い台紙に貼って申請書と一緒に提出します。この際、消印(割り印)は絶対に押さないでください。
- 現金納付 税額が大きい場合などは、銀行や税務署で現金納付し、領収証書を提出します。
- 電子納付 オンライン申請を行う場合は、ネットバンキング等で納付可能です。
まとめ:不安なときは専門家へ
登録免許税の計算は、「端数の切り捨て」と「非課税物件の扱い」がポイントです。
- 基本: 評価額(1,000円未満切り捨て)× 0.4% = 税額(100円未満切り捨て)
- 例外: 評価額100万円以下の土地や、数次相続の中間登記は免税を忘れずに。
計算を間違えて税額が不足すると登記が完了しませんし、多く払いすぎると還付手続きが面倒です。土地の筆数が多い場合や計算に自信がない場合は、司法書士への相談をおすすめします。
本記事の内容は、公開日時点の法令・実務慣習に基づいた一般的な情報の提供を目的としています。相続手続きは個別の事情により判断が異なるため、本記事の情報のみに基づいて行われた判断や行動によって生じた結果について、当サイトおよび監修者は一切の責任を負いません。重要な判断を伴う手続きの際は、必ず司法書士等の専門家へ個別にご相談ください。